根据APS Research发布的《市场脉动》报告,2026年第三季度,柬埔寨房地产市场呈现明显分化态势。制造业投资持续推动工业地产扩张,而住宅价格、办公楼及零售物业出租率,以及酒店开发则面临不同程度的压力。面对市场需求变化,开发商和物业业主正通过缩减项目推出规模、提供更灵活的租赁条件,以及提高产品性价比等方式调整经营策略。
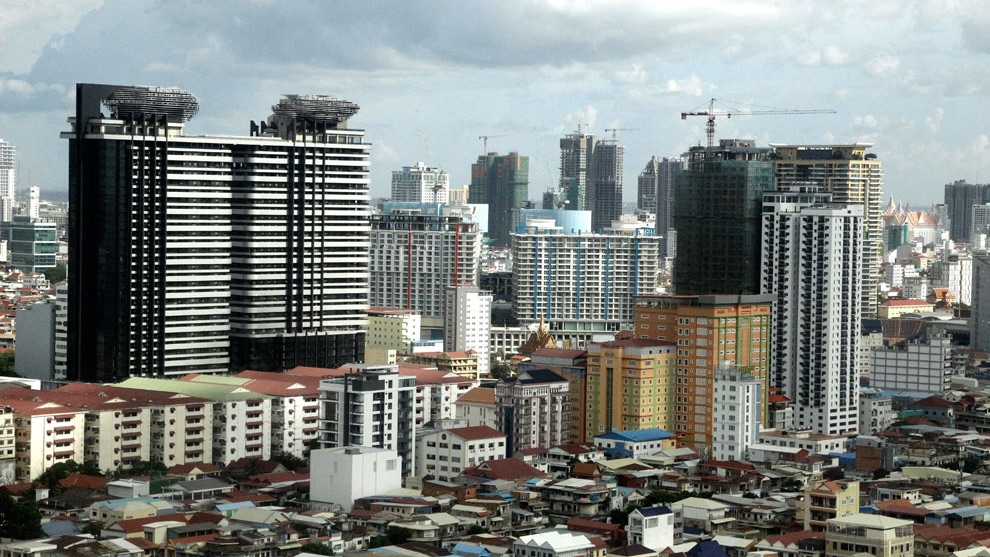 柬埔寨房地产市场呈现明显分化态势
报告显示,第三季度,金边高端公寓平均挂牌价环比下降6.7%,A级服务式公寓租金环比下降13.5%。金边办公楼平均出租率为63.9%,零售商业物业平均出租率则为57.1%。
与住宅及商业地产走势不同,工业地产表现相对强劲。标准厂房月租金环比上涨3.6%,达到每平方米2.90美元;经济特区土地长期租赁平均价格上涨1.96%,按整个租赁期计算,每平方米达到67.60美元。
该报告于10月7日由APS董事总经理金肯克萨(Kinkesa Kim)及副董事总经理谢金萨(Kimsea Chea)发布。报告指出,未来柬埔寨房地产市场的复苏将更加依赖具体区位条件、租户需求,以及开发商根据市场变化调整供需关系的能力。
制造业投资支撑工业地产增长
经济特区仍是柬埔寨工业地产开发的重点领域。截至2026年第三季度,共有7个经济特区项目对外公布。据APS介绍,约1,400公顷土地已获得柬埔寨发展理事会(CDC)批准,另有约800公顷土地仍在审批过程中。
APS预计,2026年柬埔寨经济特区土地总面积将达到约23,700公顷,较2023年增长约42%。截至第三季度,约55%的经济特区土地已投入运营。
实居省成为经济特区扩张的主要区域。报告列出的相关项目包括加华经济特区、KP Yan经济特区、上海经济特区、SYS经济特区,以及金边物流综合园区。
投资项目审批数据也为工业地产前景提供了支撑。根据柬埔寨发展理事会的数据,2026年1月至8月,柬埔寨合格投资项目总额达到54.5亿美元。其中,柬埔寨投资者占43.9%,中国投资者占35.9%,新加坡投资者占13.7%。
与此同时,市场对定制化厂房的需求日益增长,尤其是电子产品组装等制造业领域。这些企业通常需要根据生产流程和技术要求建设专用厂房,标准仓库难以完全满足其需求。
不过,企业在选址时仍需权衡成本与配套条件。报告指出,独立工业用地与经济特区内土地之间的价格差距约为32%。经济特区凭借基础设施、公共服务及运营支持等优势,通常能够获得一定的价格溢价。
住宅项目供应增加,高端公寓价格继续下跌
柬埔寨住宅市场尚未出现全面复苏,不同类型物业的开发活动呈现分化。
2026年第三季度,开发商共推出990套公寓单位,环比增长37.5%;同期,新推出的带土地住宅共854套,环比下降约46%。
APS表示,开发商仍主要瞄准经济型及中端住宅需求,同时谨慎重返高端市场。报告指出,自2023年以来,柬埔寨市场首次推出新的豪华公寓项目。为降低销售风险,开发商正采取分阶段推出项目的策略。
然而,新项目推出并未扭转价格下跌趋势。第三季度,金边高端公寓平均挂牌价为每平方米2,599美元,环比下降6.7%;中端公寓平均价格为每平方米2,045美元,经济型公寓则为每平方米1,110美元。
租赁市场的竞争同样加剧。A级服务式公寓平均挂牌月租金降至每平方米17.30美元,B级服务式公寓为每平方米13美元。
报告认为,出租率下降、租户对成本更加敏感,以及市场上价格具有竞争力的公寓选择增加,是租金承压的主要原因。房东在谈判中愿意接受低于挂牌价的租金,也表明实际成交租金可能进一步走低。
不过,二手房市场出现了一些积极信号。随着卖方逐步调整价格预期,买方开始对较低的挂牌价格作出回应,房屋挂牌价与实际成交价之间的差距有所缩小。APS认为,这可能表明部分住宅细分市场正逐步接近价格底部。
办公楼供应增加,房东加大租赁优惠力度
随着新增供应持续进入市场,金边办公楼市场仍由租户占据相对有利地位,物业之间的竞争进一步加剧。
APS估计,金边办公楼总存量约为130万平方米,2026年预计新增供应超过16万平方米。截至第三季度末,全年计划新增供应中约48%已竣工。
已竣工的办公楼项目包括GDT Tower、RGC Tower和598 Tower,而FTB Tower及Norodom Business Center仍在建设中。
第三季度,金边办公楼平均出租率为63.9%。其中,新增C级办公楼供应对该细分市场形成较大压力。相比之下,配套设施更完善、品质更高的办公楼受益于租户对办公环境和服务设施的需求,但企业对租赁成本仍保持谨慎。
为吸引租户,房东正提供更多装修支持、地板铺设及其他租赁优惠,以降低企业入驻的初期成本。
此外,APS发现,市场对面积超过1,000平方米的大型办公空间存在一定需求,部分企业还希望能够在同一栋建筑内进一步扩租,以满足未来业务扩张的需要。
总体而言,APS Research认为,柬埔寨房地产市场正进入更加注重实际需求、运营效率和成本控制的调整阶段。制造业及物流业的发展为工业地产提供了重要支撑,但住宅、办公楼、零售商业及酒店市场仍面临供应竞争、价格调整和需求不足等挑战。
未来,开发商能否根据市场需求合理规划供应、控制开发成本,并通过灵活的定价与经营策略提升资产利用率,将成为影响柬埔寨房地产市场复苏的重要因素。
编译:Moonya(原文译自Cambodia Investment Review)
责编:妮娜
版权声明:本文版权归Khmer Times中文网所有,未经允许任何单位或个人不得转载,复制或以任何其他方式使用本文全部或部分,侵权必究。