孙英龙:已经接近尾声的 2026,对于大多数外来投资者来说,是苦不堪言的。这一年,让一直以唱赞歌为主旋律的我也有点嗓子发干了。
网传 2019 年马云曾经感叹:”今年是过去十年里最差的一年,但也可能是未来十年里最好的一年。” 事实也是如此,从 2019 年数,到 2026 年已经过去了 7 年,但放眼望去,未来 3 年能够支撑中国民营经济向好的支点在哪里?
马云这句话放到今天的柬埔寨,同样适用。
 2026或许是柬埔寨本地市场未来五年最好的一年
从2026年算起的未来五年中,对于那些依靠本地订单、工资收入、租金和日常消费维持经营的企业、商家与普通家庭而言,今年会不会反而是相对最好过的一年?
首先有必要说明:这不是对柬埔寨未来五年GDP的预测,而是对本地企业和家庭现金流承受能力的一次风险判断。
世界银行、国际货币基金组织和柬埔寨政府都预计,柬埔寨经济增速将在2027年有所回升。但是,GDP恢复增长,不等于企业利润、家庭收入和本地购买力也同步恢复。
2026年甚至可能同时成为两个不同意义上的年份:它可能是宏观经济增速的低点,却也可能是许多企业和家庭剩余承受能力的高点。
经济增速以后可能回升,但如果复苏不能及时转化为工资、订单和回款,企业的周转资金与家庭的储蓄却可能继续减少。
而这,才是问题真正令人担忧的地方。
一、出口越好,为什么本地市场越冷?
11月10日公布的海关数据显示,2026年前十个月,柬埔寨货物出口接近300亿美元,同比增长20.4%;进口约334.7亿美元,同比增长21.2%,贸易总额达到634.5亿美元。
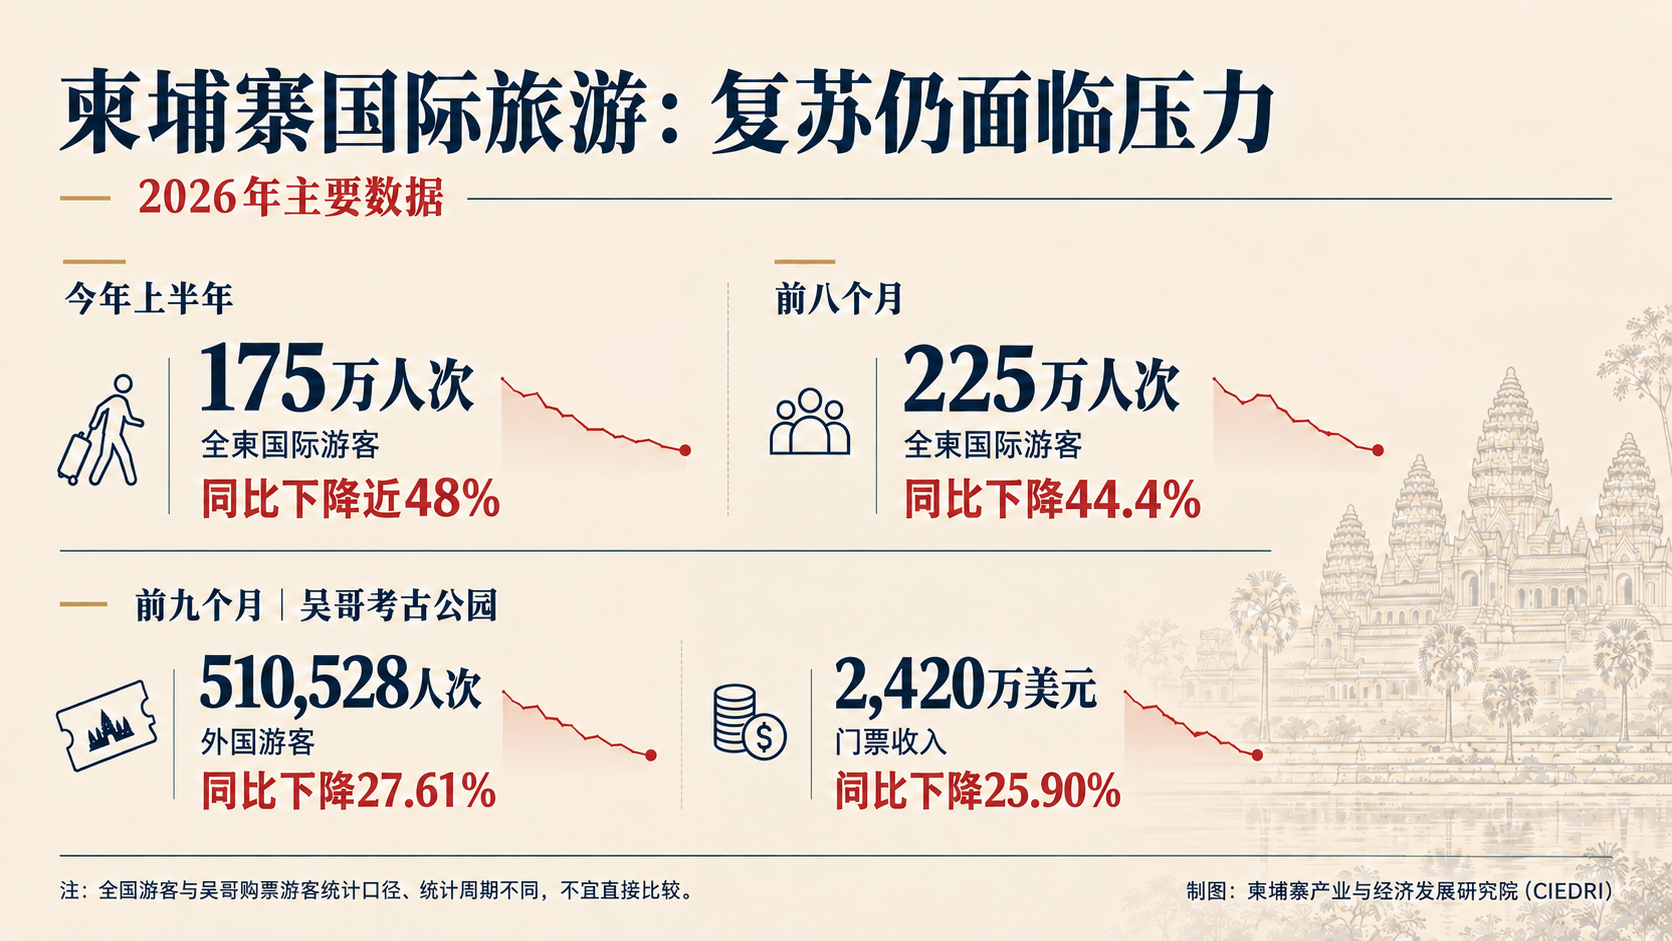
单看出口,柬埔寨经济似乎仍然相当强劲。但同一时期,吴哥窟作为世界知名的文化遗产,今年前 10 个月接待外国游客约56.67万人,同比减少了26%;门票收入约2700万美元,同比下降了24%。
全国货物出口与单个旅游景区的数据不能直接比较,更不能据此推断全国消费的变化。但它们至少说明,出口制造业与部分地方服务业正处在明显不同的两个行情中。
比吴哥窟客流更值得重视的,是世界银行对柬埔寨本地经济的判断。
世界银行预计,柬埔寨2026年GDP增长3.5%,实际私人消费却下降1.2%;侨汇收入下降超过60%,正式就业增长从2025年的1.7%放缓至0.8%,2026年6月通胀升至6.8%(世界银行《2026年10月宏观贫困展望》)。
这意味着,柬埔寨正在出现一种非常明显的经济分化:出口企业仍然能够接到订单,外国直接投资仍在进入,基础设施项目仍在推进;但依靠旅游、侨汇、房地产和本地消费维持收入的普通家庭与企业,却正在承受另一种压力。
出口增长没有及时转化为同等规模的本地收入,其原因并不复杂。
部分制造业高度依赖进口原材料和设备,本地采购比例极其有限;一些工厂虽然创造出口额,却未必能够形成足够多的高收入岗位;新增投资项目从批准、建设到投产、用工和采购,也存在着明显的时差。
于是,便出现了一个看起来非常矛盾的局面:工厂在出口,海关数字在增长,GDP仍然保持正增长,但街边商家、地产中介、餐厅、酒店、房东和普通家庭,却感受不到同样的增长。
宏观数据和微观体感并不一定相互矛盾,但它们可能只是发生在两个不同的经济维度里。
二、旧需求正在退出,新收入却没有及时补上
柬埔寨本地市场过去相当一部分需求是来自于旅游、房地产、境外资金、侨汇,甚至还有不容忽视的一部分需求来自于灰色甚至非法经济活动的外溢性消费。
当这些需求同时收缩甚至是直接消失时,影响不会只停留在原来的行业内部。
非法活动形成的收入和消费,不应成为任何国家追求的经济增长来源。柬埔寨也不可能依靠诈骗园区、非法网络赌博和地下金融建立可持续的国家经济。但一个现实问题仍然必须面对:当规模较大的非法活动被突然清除后,过去依附于相关人员和资金的合法房东、餐饮、零售、运输及生活服务,也会经历断崖式的需求骤降。
这是一个国家必须承担的治理成本。
柬埔寨需要做的,不是重新寻找灰色客群,而是尽快用正规制造业、农业、旅游业、专业服务和高质量的投资,形成新的就业和收入来源。
与此同时,柬泰边境紧张局势压低了陆路旅游和侨汇收入,并导致大量在泰务工人员返回柬埔寨。国际货币基金组织指出,边境局势不仅影响旅游和汇款,还使接近100万名劳工返回柬埔寨国内劳动力市场。
这些人过去在境外工作、向国内家庭汇款;如今,他们不仅减少了侨汇,还需要在本就降温的国内市场重新寻找工作,从而形成新的就业压力。
一边是收入来源急剧减少,一边则是劳动力供给的大幅增加。
如果新的产业岗位不能及时形成,工资水平、就业稳定和家庭消费都会继续承压。
旧的需求在电诈治理下突然退出,但新产业的形成却需要足够的时间。工厂需要建设,工人需要培训,供应链需要建立,产品需要找到市场,订单回款需要时间。
在这个过程中,房租、贷款、工资和家庭生活支出却不会停下来等待。
三、店还开着,不代表生意仍然成立
判断本地市场,只看街边还有多少商店开门,很容易看走眼。
一家企业仍在营业,可能是因为它仍然有利润;也可能只是因为租约尚未到期、设备无法变现、债务还没有还完,或者老板认为再坚持几个月市场还会恢复。更有甚者,还在幻想着庞大的灰色经济群体会卷土重来。
家庭仍然消费,也不代表收入没有下降。收入减少之后,家庭通常会先动用储蓄、减少非必要开支、向亲友借款,或者延迟偿还债务。企业则会使用周转资金、降低库存、延迟付款、压缩用工和暂停投资。
市场不会在收入下降的第一天立即崩塌。企业与家庭过去积累的资金,会形成一层缓冲垫。
但这层缓冲垫并不是无限的。
如果收入下降持续一年,一些主体还可以依靠过去的积累维持;如果持续两年、三年,结果就可能变成不止于下列境地——
企业周转资金耗尽;
家庭应急储蓄下降;
客户拖欠货款;
供应商缩短账期;
银行减少授信;
企业裁员或降薪;
消费进一步收缩。
企业减少采购,供应商便失去收入;供应商减少用工,家庭便失去工资;家庭减少消费,商家收入又会进一步下降。
这就是本地市场最值得警惕的负向循环。
由此可以断定,2026年往后的时间,并不会是一个好的年景。
它之所以可能成为未来五年中相对最好的一年,只是因为今天仍有一部分企业和家庭,手里还有能力再等一年。
四、从一颗腰果,看见产业投资与本地收入之间的鸿沟
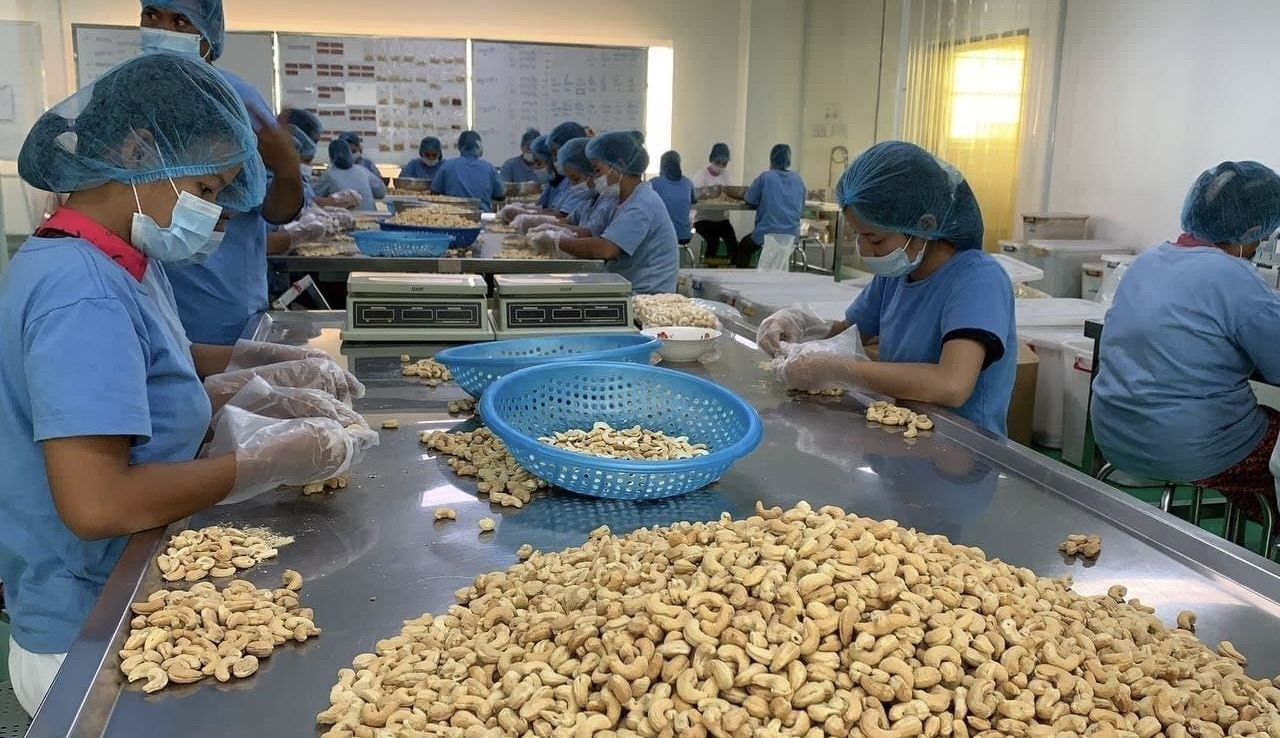
柬埔寨并非没有可以发展的产业,腰果就是一个典型例子。
柬埔寨拥有庞大的腰果原料产量,也有越南及其他国际市场作为买家。农户出售原料可以获得收入,但大量原料运往境外加工,相应的加工岗位、工业利润和部分贸易收益也留在了加工地。
要让腰果成为柬埔寨自己的增长支点,本地工厂必须能够收购原料、持续开工、完成加工、卖出产品,并按时收回货款。每一个环节都不能只存在于规划中。
10月26日,柬埔寨腰果协会披露,协会25家加工企业会员中已有13家因资金困难暂停运营(详见:柬埔寨的腰果霸主困局——世界第二大原料生产国,为何仍被困在价值链上游?)。部分企业虽然拥有厂房和机器,却由于贸易能力缺失导致没有足够的资金在收获季集中采购原料。
收购季节不会等待银行完成审批。错过原料采购窗口,即使机器仍在,工厂也可能没有足够的原料维持生产。
11月5日,柬埔寨腰果协会与韩国SAMAN公司签署合作备忘录,计划在磅同省建设一座日加工能力20吨的出口型加工厂。这当然是一个积极信号,但公开信息同时明确,具体活动、责任分配、实施时间和成本分担仍需另行书面确定。
一边是已经发生的停工,一边是尚待落实的投产。备忘录不能自动变成工厂,工厂也不能自动变成利润。
腰果不是柬埔寨所有产业的缩影,却揭示了一个共同问题:投资金额、签约数量和名义产能,不能替代对实际开工率、订单、工资、本地采购和企业回款的考察。
柬埔寨今天缺少的,不只是更多的投资项目。它更缺少一批能够持续开工、按月发薪、向本地采购并稳定回款的企业。
五、真正危险的,不只是消费下降,而是流动性开始收缩
消费下降本身其实并不可怕。只要家庭仍有收入,企业仍有融资,市场便有机会等待复苏。真正危险的是收入、资产价格、信用和流动性开始同时收缩。
世界银行数据显示,柬埔寨银行体系的不良贷款率从2025年末的8.9%升至2026年6月的9.6%(业内人士称真实数字可能早已超过10%);信贷占GDP的比重由2023年高点135%降至2026年5月的116%;广义货币增速则从2025年末的12.9%大幅放缓至2026年5月的3.3%。
房地产长期调整,又在侵蚀土地和房产作为抵押物的价值。
这意味着:过去可以抵押100万美元获得贷款的资产,今天可能不再获得相同额度;过去愿意给客户三个月账期的供应商,今天可能要求现金结算;过去可以依靠新增贷款维持经营的企业,今天可能只能依靠自己的剩余现金。
资产还在,但流动性已经没了。
企业账面上拥有土地、房产、设备和应收账款,却未必能够及时将它们变成现金。当市场缺少流动性时,企业不会因为“长期前景仍然看好”就可以活下来。
它首先必须支付今天的工资、租金、利息和供应商货款。
所以,柬埔寨目前面对的不只是增长放缓,而是经济活动中的现金开始变得更加谨慎。
钱仍然存在,却更不愿意流动;银行仍然放贷,却更加重视抵押物和风险;投资项目仍然获批,但本地企业获得的订单和现金未必同步增加。
六、营商环境不是优惠,而是让企业算得清账
经济低迷时,企业最需要的不是更多口号,而是确定性。
税率可以高一些,只要企业提前知道;执法可以严格,只要标准一致;处罚可以依法作出,只要事实、依据和计算过程清楚;企业如果不服,也应当知道向哪里提出异议、多久能够得到回复。
世界银行根据2023年企业调查指出,45%的柬埔寨受访企业曾被动向税务、海关、警察等政府部门的主管官员作出支付非行政费用,平均金额相当于企业销售额的1.6%;超过36%的受访企业明确称曾向税务人员非正式支付。
这些数据反映的是2023年的调查结果,不能直接等同于2026年的现状;但它仍然说明:不透明的行政成本,会直接侵蚀企业资金和投资信心。
每一笔无法事前计算、无法取得正式凭证、也无法通过正常程序复核的支出,都可能挤掉一笔原本可以用于采购、培训、设备升级或发放工资的资金。
真正有竞争力的营商环境,不是让企业“不缴税、不受监管”,而是让企业能够做到以下几点:
事前算清成本;
经营中取得正式依据和凭证;
不同部门执行相对一致;
发生争议后获得有效申诉;
对未来几年的规则形成稳定预期。
对于企业而言,这些条件往往比一次性的税收优惠更加重要。
七、问题不在有没有政策,而在政策能否变成工资和订单的保障和支撑
2026年10月,柬埔寨正式发布《2026—2030年微型、小型和中型企业发展国家战略》。
中小微企业对柬埔寨的重要性毋庸置疑。根据此前政府公布的数据,全国约有75.37万家商业机构和企业,中小微企业提供了约298万个就业岗位,占全国就业人口的60%以上。
问题不在于有没有政策,而在于政策最终能不能通过一条完整的链条,到达企业和家庭:招商签约、 企业落地、工厂投产、获得订单、按时回款、发放工资、本地采购、家庭消费和商家收入。
这条链条中的任何一环断裂,投资额和出口额都未必能够托住本地市场。
融资论坛、信用担保和采购对接当然值得推动。但接下来真正需要公布和跟踪的,不只是开了多少场会议、签了多少份协议,而是:有多少企业真正获得贷款;资金从申请到到账需要多久;有多少采购意向变成正式合同;企业产能利用率是否提高;回款周期是否缩短; 新增多少正式岗位;实际工资是否增长;本地采购额增加多少;获得支持的企业两年后是否仍在经营。
政府需要解决企业单独无法解决的共同问题,包括检测认证、职业培训、供应链对接、产业信息和透明融资机制。
但政府也不能替企业承担所有商业风险。真正有效的产业引导,不是用政策掩盖项目的经营问题,而是让具备产品、订单和管理能力的企业,能够更低成本地跨过共同障碍。
八、2026年可能同时既是低点,也是高点
世界银行预计,柬埔寨经济增速将从2026年的3.5%回升至2027年的4.0%和2028年的5.0%;国际货币基金组织预计,增速将由2026年的3.0%回升至2027年的4.0%;柬埔寨政府则预计2027年增长4.8%。
所以,未来当然可能比今天更好。
但这些预测均建立在旅游恢复、能源价格回落、劳动力重新就业、投资继续进入及结构改革推进等条件之上。
其中任何一个条件延迟兑现,本地市场的恢复都会相应推迟。
未来一年,判断柬埔寨本地经济是否真正走出低迷,至少应该观察三件事:
第一,新增正规岗位和实际工资,能否支撑更多家庭的消费;
第二,现有企业能否获得持续的订单,并按期收回货款;
第三,税务、收费、融资和争议解决能否变得更加透明、稳定和可预期。
如果这些变化来得足够快,2026年就会成为宏观经济调整的低点,后面的年份自然会更好。
但如果企业和家庭仍要依靠过去积累的资金继续支撑,新产业创造的收入又迟迟无法到达本地市场,那么即使GDP重新增长,能够分享增长的人也可能越来越少。
等到那时再回头看,2026年之所以显得相对“最好”,并不是因为当时的经济有多繁荣。而是因为那时仍有一些企业和家庭,手里还有余力再等一年。
文:孙英龙
责任编辑:孙禹涔
作者为柬埔寨经济与财经部产业顾问、加华证券产业顾问、柬埔寨产业与经济发展研究院执行院长,现为柬埔寨产经媒体Khmer Industrial Economy《高棉产经》(原Khmer Times中文网)出版人/总编辑、新加坡普恩特商业(拍卖)董事、执行总裁。
版权声明:本文版权归Khmer Times中文网所有,未经允许任何单位或个人不得转载,复制或以任何其他方式使用本文全部或部分,侵权必究。