孙英龙:10月26日,柬埔寨腰果协会披露,协会25家加工企业会员中,已有13家因企业内部资金短缺暂停运营。
这在一个本土加工比例可能只有2%至5%的国家,超过半数协会加工企业会员暂停运营,是一个值得警惕的产业信号。更耐人寻味的是,早在 2024 年,柬埔寨就已经成为全球最重要的腰果种植规模的世界第二位。
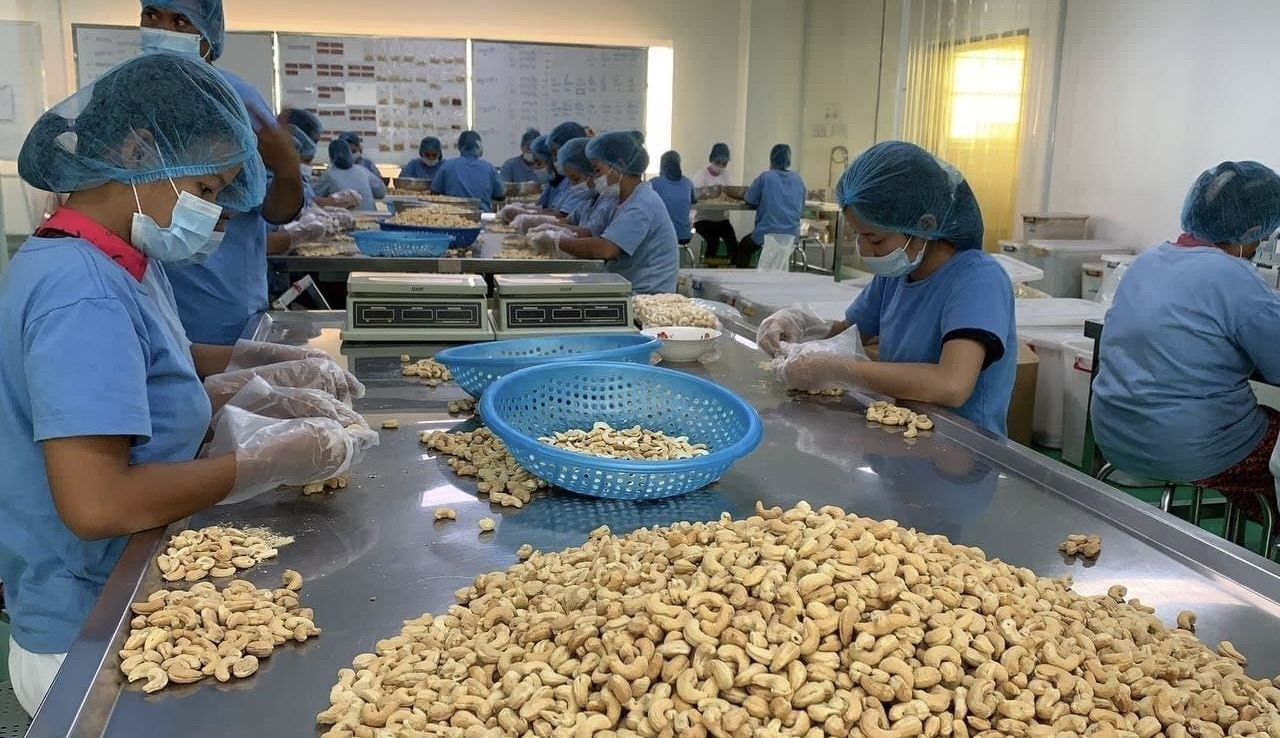 加工能力与贸易能力成为柬埔寨腰果产业发展的重大阻碍
根据柬埔寨腰果协会及欧德合作价值链研究的行业估算,柬埔寨带壳腰果产量从2014年的约5万吨增长至2024年的约85万吨,由此被视为仅次于科特迪瓦的世界第二大生产国。
2026年前八个月,行业统计甚至给出了约108万吨、基础产值约18亿美元的新高。
柬埔寨的腰果种植已然形成海量,但本土在加工能力和贸易能力方面的缺失导致的资金缺失,原料种植形成海量,本土加工企业却开不了工;九成以上的原料进入越南,而本国既缺少与产量相匹配的加工能力,也缺少足够的营运资金、国际订单和贸易网络。这才是柬埔寨腰果产业真正的矛盾:
柬埔寨已经成为腰果生产大国,却还没有成为腰果产业强国
所谓“腰果霸主”,究竟霸在哪里?
一、世界第二,不等于产业第二
首先必须厘清数据口径。柬埔寨腰果协会及欧德合作价值链研究估计,2024年柬埔寨带壳腰果产量约为84万至85万吨,并据此将柬埔寨列为世界第二大生产国。
但是,柬埔寨国家统计局《2024年柬埔寨农业调查》估算的腰果产量只有约37.04万吨,种植面积约50.7万公顷,收获面积约45.5万公顷。
85万吨与37万吨相差一倍以上,显然不是可以忽略的统计误差。这可能与调查范围、统计方法、农户申报、商业流通量和跨境贸易统计方式有关。
因此,本文所引述众多媒体表述的“世界第二”,主要依据行业协会和价值链研究对带壳腰果产量的估算,而不应被理解为所有统计体系已经形成完全一致的结论。
但无论采用哪一种口径,柬埔寨已经成为全球重要的腰果原料生产国,这一点并无太大争议。真正需要讨论的是:世界第二大原料生产国,究竟意味着什么?
它首先意味着柬埔寨拥有适宜腰果种植的气候、土壤和土地资源,也意味着M23等高产品种的推广,提高了单位面积产量和产品竞争力。
但原料产量排名,只能说明一个国家在产业链最上游的生产能力。衡量一个国家在某个产业中的真实地位,至少需要区分三个层次。
第一层是原料供给能力。即一个国家能够生产多少原料,产品质量和农业生产成本是否具有竞争力。
第二层是工业加工能力。即能否把原料转化为分级果仁、烘焙食品、食品配料以及其他更高附加值产品,并形成能够持续运行的工业产能。
第三层是全球市场组织能力。即本国企业能否掌握国际订单、产品标准、客户关系、贸易融资、物流结算、品牌和销售渠道,并在全球价值分配中形成相应的议价能力。
原料生产大国未必是加工强国,加工强国也未必拥有终端品牌。一个国家甚至可以在本土原料不足的情况下,依靠工业、资本、技术和贸易网络成为全球产业中心。越南腰果产业的发展,恰恰说明了这一点。
所以,种植规模“世界第二”的头衔值得肯定,但却不能被误读为柬埔寨已经成为全球腰果产业的第二强国。其产量排名越靠前,反而越应该追问:柬埔寨从每一吨腰果中,究竟留下了多少产业价值?
二、柬埔寨种植、越南加工,价值链如何分配?
2024年,柬埔寨出口带壳原料腰果超80万吨,出口额达11.5亿美元。其中约79.5万吨进入越南。按柬埔寨腰果协会的数据计算,越南吸收了柬埔寨原料腰果出口量的约97%。
这意味着,柬埔寨腰果产业目前主要承担全球价值链上游原料供应者的角色。而与此形成对照的是,2025年越南腰果出口额达52.3亿美元,出口量约77万吨,产品销往中国、美国、荷兰等全球主要国际市场。两国不同年份、不同产品类别的出口数据当然不能直接相减,更不能把两者之间的差额解释成“越南从柬埔寨腰果中赚取的利润”。
越南同样需要支付原料采购、加工损耗、设备、人工、融资、认证、物流和市场开拓成本,也承担价格波动、库存管理和国际合同履约的风险。越南加工企业使用的原料,也不仅仅来自于柬埔寨,还有大量来自非洲地区及其他生产国。
两国之间真正的差别,不是简单的“柬埔寨生产、越南赚钱”,而是参与价值链的层级不同。
柬埔寨主要获得农业生产和原料贸易收入;越南则通过脱壳、分级、质量控制、加工包装、贸易融资、客户管理和全球销售,参与更多价值创造环节。
国际采购商接触的往往不是柬埔寨种植户,而是能够稳定供应产品、符合食品安全标准并履行国际合同的加工与贸易企业。
当柬埔寨的生腰果进入越南加工体系后,便通过越南企业的质量标准、贸易网络和客户渠道销往全球。越南并不是柬埔寨腰果产业发展的障碍。恰恰相反的是,在柬埔寨自身加工能力尚未形成之前,越南为大量柬埔寨农民提供了现实、稳定且运输距离相对较短的原料市场。
真正的问题不是越南为什么加工柬埔寨腰果,而是柬埔寨为什么迟迟没有形成与自身原料规模相匹配的加工能力?
柬埔寨需要做的,一定不是通过限制销售来人为控制越南市场,而是在继续参与区域产业合作的同时,逐步提高本国的加工比例和贸易能力,让更多工业增加值、就业和企业利润留在其国内。
三、真正卡住本土加工的,不只是工厂,更是贸易能力缺失下的长线资本
柬埔寨腰果协会25家会员企业中的13家暂停运营,最直接的原因是资金。但这个“缺钱”的背后,并不只是没有资金建设厂房、购买设备,更有自身贸易能力缺失导致的持续资本的问题。
腰果属于季节性较强的农产品。在收获季节,加工企业必须集中采购原料,随后还要完成干燥、仓储、脱壳、分级、加工、包装和出口。从支付原料款到收到海外客户货款,中间可能存在较长的资金占用周期。
不仅如此,一家加工企业即使已经建成工厂、安装设备,也不意味着它已经具备持续经营的能力。厂房和设备形成的只是物理产能。只有同时获得原料、营运资金、技术管理和稳定的订单,物理产能才会转化为有效的产能。
欧德合作价值链研究调查的40家柬埔寨腰果加工厂,名义年加工能力约7.26万吨,实际加工量却只有约1.8万吨,整体产能利用率仅约26%;即使剔除尚未完全建成的产能,利用率也仅达32%。
这组数据比“建了多少家工厂”更能说明柬埔寨的问题。柬埔寨未必只是缺少加工厂,更缺少让工厂持续运转的产业条件。
价值链研究曾以年处理1万吨原料的加工厂为例,在特定原料价格、采购周期和产能利用率的假设下,估算其可能需要约1060万美元营运资金。这一数字不是所有工厂的固定门槛,却说明了农产品加工对流动资金的巨大需求。
相比之下,将原料迅速出售给越南收购商,回款更快,仓储设施的要求更低,也不需要承担加工、库存和国际销售风险。
于是,产业内部形成了一种不利于本土工业化的经济选择:农民倾向于尽快销售,贸易商倾向于快速转手,本土加工企业却需要承担最长的资金周期和更多的经营风险。
这也说明了为什么仅仅鼓励建设加工厂并不足以形成加工产业能力。
如果金融机构不能根据农产品的加工特点提供季节性收购贷款、仓单质押、订单融资、贸易信用和风险担保,那么新增厂房很可能只是新增闲置设备。
当然,融资也不是无条件放款。银行之所以谨慎,是因为部分企业缺少透明的账目、稳定的订单、合格的抵押物和成熟的管理体系。腰果价格、原料质量和国际订单同样存在风险。
因此,解决融资问题不能简单理解为要求银行降低信贷标准,而应同时建设:
1、可核验的原料库存和仓单体系;
2、更透明的企业财务与信用记录;
3、具有约束力的采购和出口合同;
4、农产品价格与库存风险管理机制;
5、信用担保和风险分担工具;
6、对加工企业经营能力的专业评估。
当这13家加工企业因资金困难暂停运营时,有关部门真正需要关注的,不应该只是这些企业“缺多少钱”,而是:哪些企业具有产品、订单和管理能力,只是缺少适配的季节性资金?哪些企业的问题则来自技术、市场、成本和经营模式本身?
两种企业不能使用同一种救助方式。
四、一颗腰果的价值,远不止原料出口
柬埔寨腰果产业的机会,并不仅存在于把带壳腰果加工成果仁。果仁经过分级、烘焙、调味和包装,可以进入不同层级的消费市场;破碎果仁可以加工成果酱、食品配料和植物基食品原料;腰果梨也可以用于果汁、果醋和发酵产品。
腰果壳则含有具有工业用途的腰果壳液,可以进一步开发树脂、涂料、耐磨材料和橡胶加工助剂等产品。
但必须保持清醒:具有技术用途,不等于已经具有商业利润。
从副产品提取到工业材料应用,中间还需要技术、设备、规模生产、质量认证和稳定的客户。柬埔寨不能因为发现腰果壳具有工业用途,就直接把它想象成新的高利润产业。
产业升级必须要有顺序。
对于柬埔寨来说,当前最紧迫的任务是提高果仁的加工能力、产能利用率和生产效率;中期可以发展食品深加工、国际认证和品牌渠道。只有当基础加工形成足够的规模后,才适合进一步推动腰果壳液及其他副产品的工业化利用。
如果连大量带壳腰果都尚未进入本国加工体系,那么所谓“全产业链开发”就很容易停留在规划图和概念层面。
柬埔寨缺少的,是能够把一粒腰果持续转化成多种合格的产品,并可以最终卖给国际市场的产业体系。
五、从机上零售到全球订单,中间还缺什么?
2024年9月,首相洪玛奈曾组织民航机构、航空公司、机场、酒店和餐饮企业,讨论通过飞机、机场、酒店和餐厅推广柬埔寨加工腰果。这样的做法并非没有意义,航空公司机上销售、机场展示、酒店采购和旅游零售,可以提高柬埔寨腰果的消费曝光度,也可以帮助本土品牌接触国际游客。
但机上销售解决的只是有限的品牌展示和消费品零售问题;百万吨级腰果产业需要解决的,还得是加工能力、长期订单和全球贸易组织问题。
一家航空公司可以销售几百盒、几千盒甚至更多的成品腰果,却不可能因此承担几十万吨原料的消化任务。因此,航空和旅游渠道应当被视为品牌推广的补充,而不是产业市场开发的主体。
柬埔寨真正需要建立的,是与全球食品制造商、国际坚果贸易企业、大型零售集团、工业原料采购商和专业进口商以及更广泛的国际大宗商品交易平台之间的直接商业关系。
近两年,柬埔寨腰果协会也在持续接触国际采购商、参加海外展会,政府也已经制定国家腰果政策。包括一周前,柬埔寨多家腰果企业还在商务部的组织和带领下赴欧洲参加相关展会。但真正需要考核的,不是举办了多少场推介会,而是这些活动最终形成了多少长期采购合同、多少本国加工出口额,以及多少可以持续经营的产业收益。
从参展到询价,从询价到订单,再从订单到稳定的复购,中间存在一条漫长的商业转化链。国际市场从来不是推介出来的,而是靠产品、价格、质量、信用和履约能力一点一点建立起来的。
六、柬埔寨真正需要重视的,不应仅仅是世界第二的光环
《2022—2027年国家腰果政策》已经提出:到2027年将国内加工和增值比例提高至25%,到2032年至少提高至50%。
但目前,不同资料对柬埔寨本土加工比例的估算仅在2%至5%左右。无论采用哪一种口径,距离2027年的25%目标都还有难以跨越的差距。
在距离政策期限越来越近的情况下,柬埔寨真正需要的不是再发布一个更加宏大的目标,而是对现有政策进行一次严肃的评估:原料产量增长了多少?国内有效加工能力增加了多少?工厂产能利用率是多少?有多少企业能够全年稳定运营?加工产品的出口额达到了多少?国际采购合同能否持续?金融支持究竟进入了哪些企业?25%的目标还有没有实现可能?
只有当基础加工形成规模,原料、人才、技术和市场能够稳定的组织起来,腰果壳液、食品配料和自主品牌才可能从产业想象变成真实的生意。
政府在其中必须要发挥作用,但不能取代企业经营。政府可以改善融资环境、推动认证、建设基础设施、促进国际合作,却不能用行政命令代替银行的风险判断,也不能把签署合作意向视为稳定订单。
真正有效的产业政策,应当让具备能力的企业愿意投资,让金融机构能够识别风险并敢于融资,让国际采购商愿意长期下单,最终使农民、加工企业和国家财政在这一产业中共同获得收益。
七、产业霸主的地位,不应该只是种出来的
柬埔寨腰果产业真正需要保住的,不是世界第二的排名,而是把原料优势转化为产业能力的机会窗口。
土地、品种和农业技术,决定一个国家能够生产多少腰果;加工、资本、技术和市场,则决定这个国家能够从腰果中留下多少价值。
大量柬埔寨的腰果原料和附加值流入越南,不是问题的本身,而是当前区域产业分工的结果。
真正的问题是,当柬埔寨的原料产量突破百万吨时,本国加工的比例、工厂开工率、产业融资和国际订单是否同时得到了增长。如果答案仍然是否定的,那么产量越大,对外部加工和单一市场体系的依赖可能也会越深。
产业霸主的地位不应该是种出来的。它最终取决于一个国家能否把农业产量组织成工业产能,把工业产品组织成国际订单,再把国际订单转化为本国企业、劳动者和财政能够持续获得的产业收益。
柬埔寨已经证明自己能够种出大量优质的腰果。
下一步需要证明的,是能不能加工、能不能融资、能不能直接卖向世界。
这,才是柬埔寨需要跨越的腰果霸主困局。
文:孙英龙
责任编辑:孙恺杰
作者为柬埔寨经济与财经部产业顾问、加华证券产业顾问、柬埔寨产业与经济发展研究院执行院长,现为柬埔寨产经媒体Khmer Industrial Economy《高棉产经》(原Khmer Times中文网)出版人/总编辑、新加坡普恩特商业(拍卖)董事、执行总裁。
版权声明:本文版权归Khmer Times中文网所有,未经允许任何单位或个人不得转载,复制或以任何其他方式使用本文全部或部分,侵权必究。