相关专家指出,柬埔寨即将实施更加严格的税务和审计规定,包括税务机关对企业定价进行向上调整,以及根据今年出台或修订的法规扩大强制审计的适用范围。
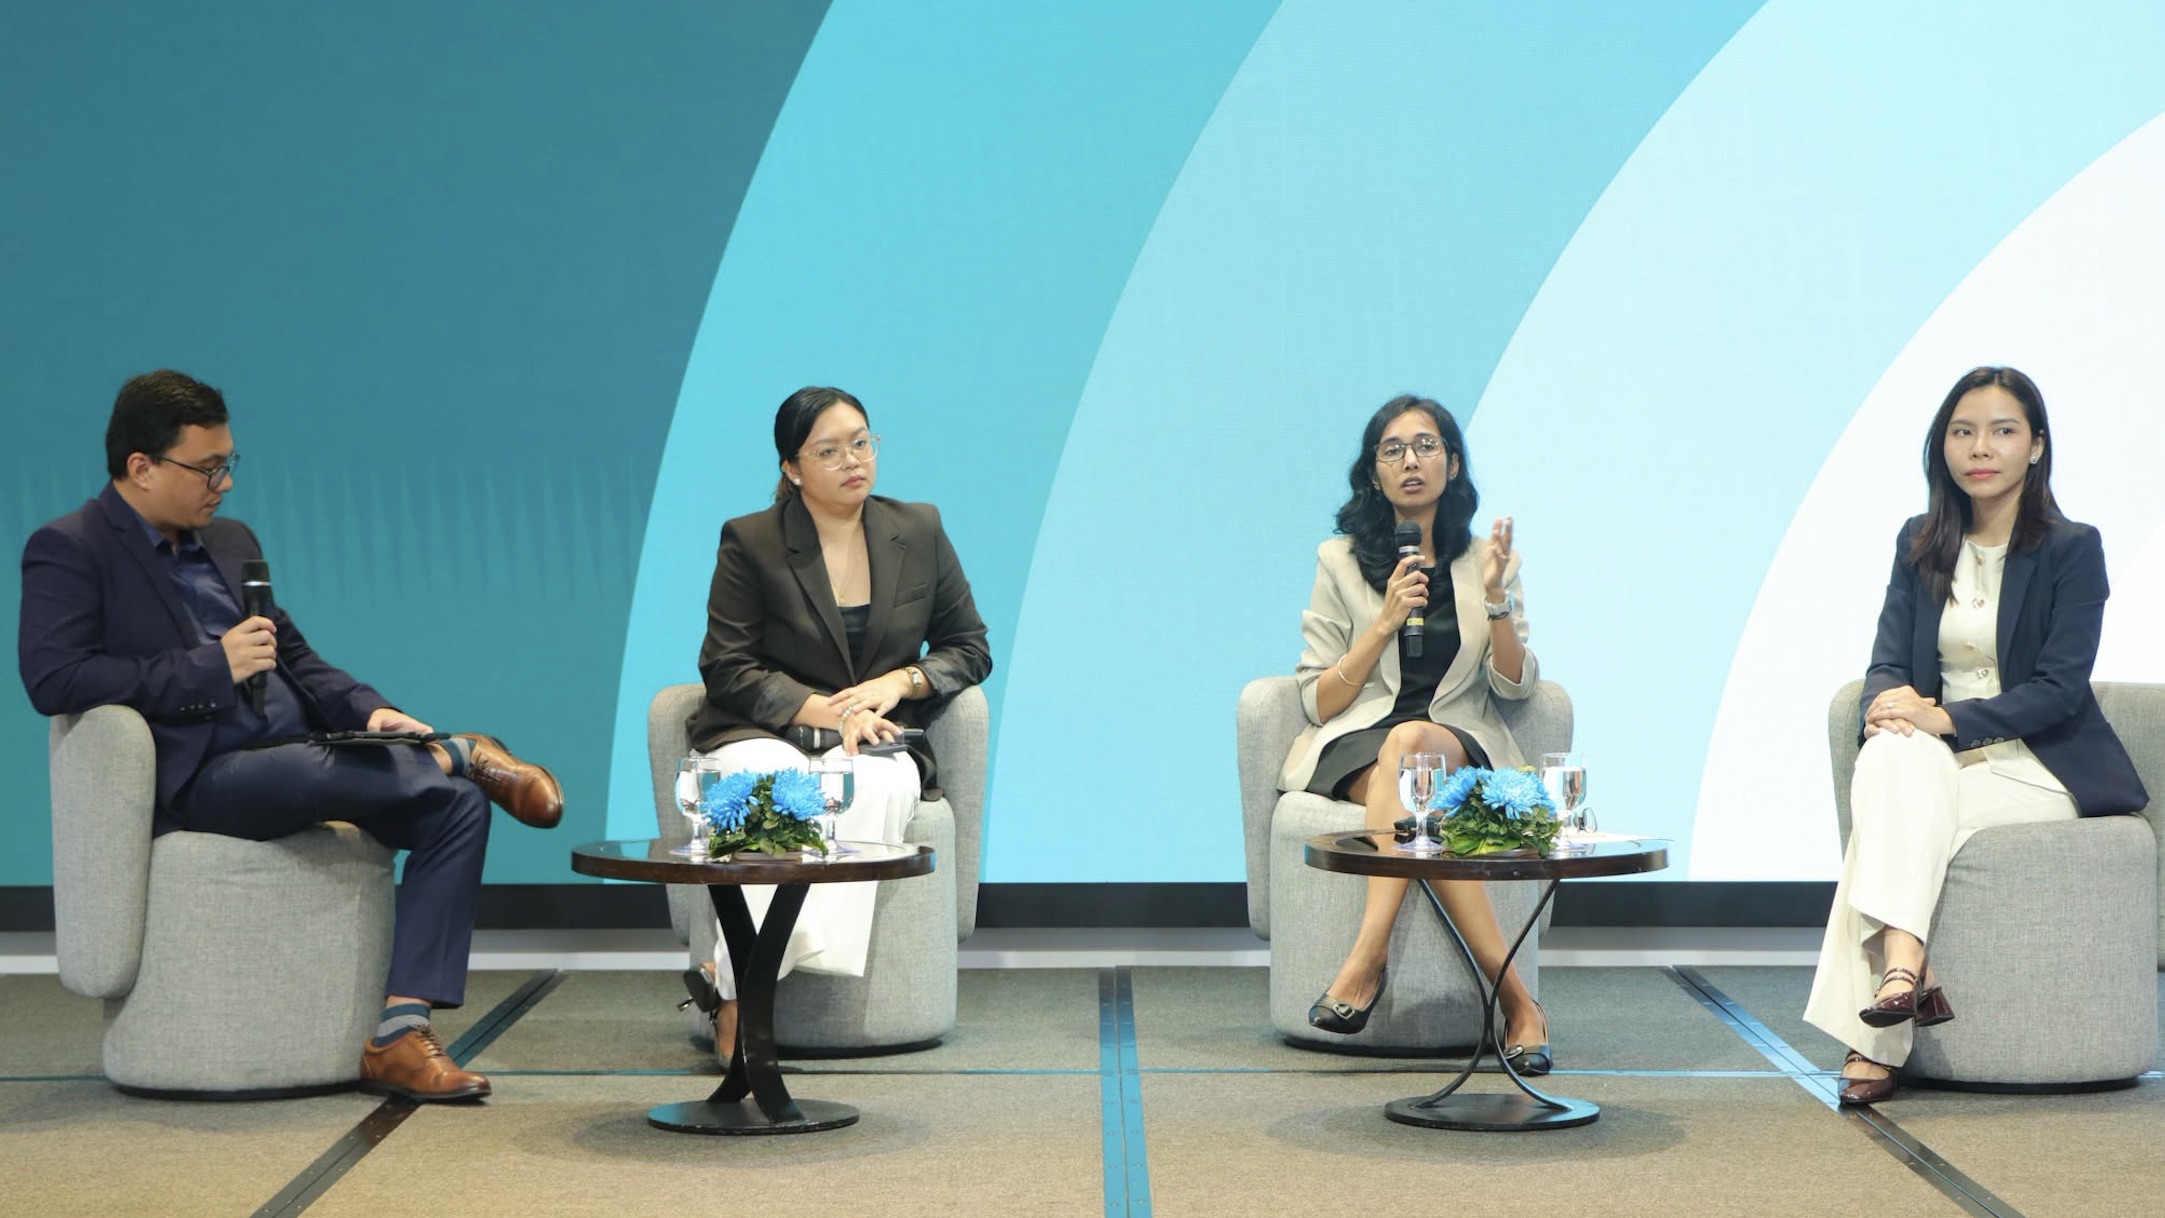 嘉宾在早餐交流会分享税务相关政策知识
近日,法律及税务咨询公司DFDL与柬埔寨欧洲商会联合举办早餐交流会,向与会者介绍柬埔寨2026年税务、转让定价及会计规定日趋严格的趋势,以及企业在年底前需要采取的应对措施。
来自涉及跨境交易或关联方交易的企业的首席财务官、税务总监、总会计师及内部法律顾问,以及非政府组织代表,听取了DFDL专家对近期法规变化的解读。其中一项重要调整涉及必须接受独立审计的主体范围。
DFDL税务合伙人Vajiravann Chamnan重点介绍了资本利得税制度的新变化。根据新制度,股份转让、投资资产、商誉及知识产权等特定资本资产产生的应税资本利得将适用20%的税率。部分资产类别的实施时间安排有所不同,相关申报须在出售后三个月内完成。
声明指出:“新规还明确了企业出售、合并或转让股份时,未缴税款应由谁承担。简而言之,税务债务将由交易后存续的实体承担;如果相关实体未能妥善办理注销手续,也可能继续承担相应的税务责任。”
在谈及税务审计时,Vajiravann Chamnan表示,柬埔寨税务总局将重点审查关联企业之间的交易,包括贷款、管理费、商品销售以及特许权使用费或许可费支付等。她表示,企业未能通过税务审计,常见后果包括关联方交易相关费用不获税务认可、在原有税款缺口之外被追缴额外税款,以及被处以相当于相关税款10%至40%的罚款,并按月加收利息。她告诉与会者,对于涉及故意逃税或税务欺诈的“严重案件”,有关部门还可能采取进一步的执法措施。
转让定价负责人Vandana Vijayakumar介绍了第574号公告所规定的转让定价规则。她指出,如果税务机关向上调整企业的定价,并将调整差额重新认定为股息、贷款或资本投入,企业可能因此面临额外的税务负担。
她表示,该规定设立了两种不同的豁免机制:一是根据财务指标门槛,符合条件的企业可免于准备完整的转让定价文档;二是针对部分关联方贷款设立的范围更窄的专项豁免。企业必须每年重新评估自身是否符合相关豁免条件。
她建议企业“梳理每一笔关联方交易,每年重新评估相关门槛和豁免条件,并妥善保存所有证明关联方交易符合独立交易原则的支持文件”。
与此同时,会计总监Michelle Cielo表示,2026年8月18日签署的第063号公告明确规定了哪些主体必须提交年度财务报表并接受独立审计。
她表示,新规提高了触发强制审计的营业额和资产门槛,并首次按照行业划分适用标准。这意味着,许多此前受旧规约束的中小企业,今后可能不再需要接受强制审计。
Cielo表示:“一些主体类别无论规模大小,都被纳入新规的适用范围,包括外国公司的分支机构、赌场经营者以及大型房地产开发商。非政府组织则适用单独的触发标准,具体取决于项目成本、总体支出及员工人数等因素。”
她还表示:“不符合新规强制审计门槛的企业和非政府组织可以申请豁免,但必须在会计年度结束后的严格30天期限内提出申请。”她同时指出,逾期未缴款的处罚将迅速加重:逾期30天后,罚款可能增至原来的两倍;逾期60天后,可能增至三倍,之后还可能面临进一步执法措施。
编译:Moonya(原文译自Kiripost)
责编:妮娜
版权声明:本文版权归Khmer Times中文网所有,未经允许任何单位或个人不得转载,复制或以任何其他方式使用本文全部或部分,侵权必究。